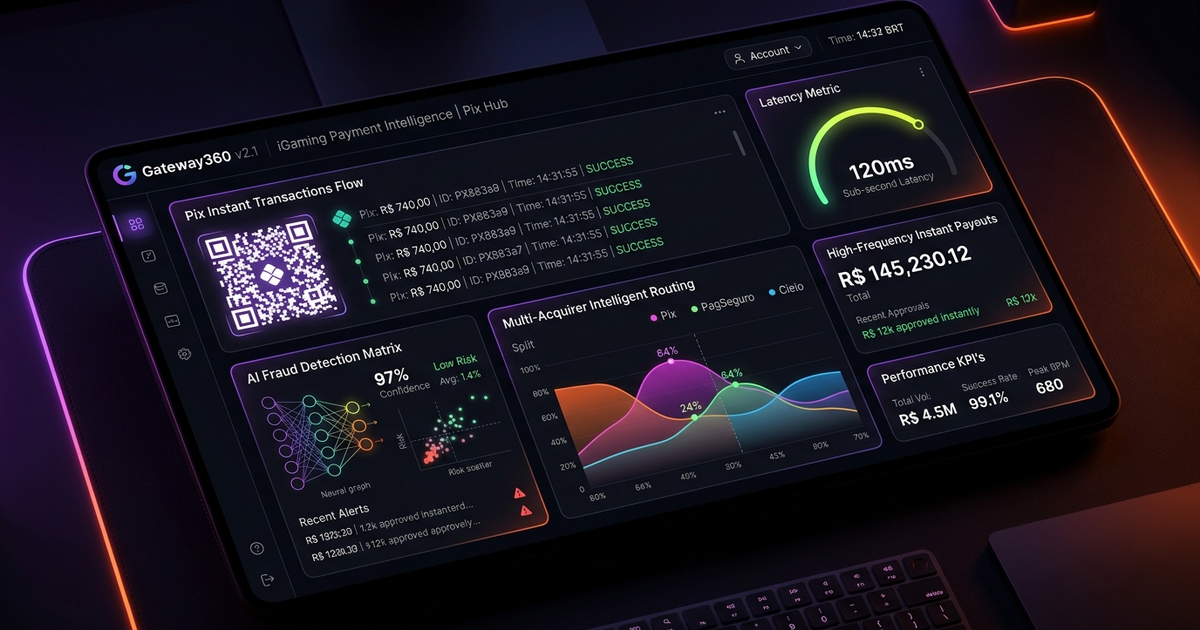
Las empresas acopladas a un único adquirente o PSP pierden sistemáticamente entre un 8% y un 14% de ventas aprobables debido a rechazos técnicos, falsos positivos y caídas externas. Una arquitectura de Procesamiento White Label Multi-Adquirente devuelve soberanía financiera mediante enrutamiento inteligente en cascada (Smart Routing), tokenización agnóstica PCI-DSS Nivel 1 y motor nativo de split contable.
Conozca el Orquestador Multi-Adquirente White-Label de Better2Better
Incremente la aprobación de tarjetas y optimice sus comisiones mediante enrutamiento dinámico por BIN, reintento transparente en cascada (cascading fallback), Network Tokenization Visa/Mastercard y split contable en partida doble.
1. El Costo Silencioso del Adquirente Único y el Cautiverio de Tokens
Numerosas plataformas digitales escalan inicialmente integradas a un único procesador. Al superar ciertos volúmenes, ese acoplamiento provoca tres fugas críticas de margen: caídas silenciosas de conversión ante restricciones de emisores específicos, paralización total durante incidencias técnicas externas y pérdida de portabilidad sobre miles de tarjetas guardadas en tokens propietarios.
Cuando un único adquirente devuelve un rechazo recuperable (soft decline) o timeout bancario, el checkout acoplado frustra la compra. Un orquestador white-label evalúa rutas alternativas en menos de 15 ms a nivel de aplicación, rescatando ingresos y preservando la propiedad total de sus activos de pago.
Comparativa Técnica y Financiera: Adquirente Único vs. Orquestación Multi-Adquirente
| Criterio Operativo | PSP Único Acoplado | Procesamiento White Label Better2Better |
|---|---|---|
| Tasa de Aprobación | Dependiente del apetito de riesgo de un solo banco | +4% a +11% de mejora mediante Smart Routing y Cascading Retry |
| Custodia de Tokens (PAN) | Tarjetas cautivas en bóvedas propietarias (lock-in) | Bóveda PCI-DSS Nivel 1 agnóstica + Network Tokenization VTS/MDES |
| Poder de Negociación MDR | Nulo frente a monopolio operativo interno | Subasta dinámica por BIN, franquicia, cuotas y tarifa efectiva |
| Resiliencia ante Caídas | Checkout detenido ante fallo de tercero | Failover transparente automático en menos de un segundo |
| Split para Marketplaces | Atado a plazos y reglas de un único subadquirente | Subcuentas contables agnósticas en partida doble multi-riel |
2. Smart Routing por BIN y Cascading Fallback Transparente
Cada banco adquirente presenta tasas de autorización distintas según banco emisor, país, moneda y esquema de cuotas. El motor de Smart Routing decide la ruta óptima antes de transmitir la trama ISO 8583:
- Clasificación BIN en Memoria: Identifica emisor, franquicia, categoría de tarjeta y país en microsegundos.
- Selección de Ruta Primaria: Dirige el cobro hacia el adquirente con mayor tasa histórica de éxito y menor tarifa neta para ese corredor específico.
- Rescate en Cascada (Cascading Fallback): Ante timeout o código técnico recuperable (ISO 8583 91/96), el motor reintenta de forma síncrona contra el segundo adquirente en menos de 300 ms sin mostrar error al usuario.
- Protección Ante Hard Declines: Rechazos definitivos (tarjeta bloqueada o fondos insuficientes confirmados) detienen la cascada de inmediato para evitar penalizaciones de marcas.
3. Soberanía Operativa con Bóveda Agnóstica y Network Tokenization
Para mover tráfico libremente entre adquirentes sin exigir al cliente volver a digitar su tarjeta, el sistema integra una bóveda criptográfica certificada PCI-DSS Nivel 1:
- Cifrado por Envoltura (KMS/HSM): Los dígitos reales (PAN) se cifran en el perímetro mediante llaves DEK protegidas por módulos HSM FIPS 140-2 Nivel 3, operando internamente solo con tokens neutros.
- Network Tokenization Nativa (VTS y MDES): Conversión directa a tokens oficiales de red Visa y Mastercard compatibles con múltiples adquirentes, elevando la aprobación en 2% a 4% al aumentar la confianza del banco emisor.
- Actualizador Automático (Account Updater): Renueva silenciosamente vencimientos y reemplazos de tarjetas perdidas para blindar cobros recurrentes SaaS contra cancelaciones involuntarias.
4. Autenticación 3DS 2.3 Selectiva y Defensa Antifraude Desacoplada
Orquestar múltiples procesadores exige evaluar el riesgo antes de ejecutar la cascada bancaria para no duplicar costos de prevención de fraude:
- Flujo Adaptativo 3D Secure 2.3: Clientes recurrentes de bajo riesgo completan pago sin fricción (frictionless), mientras operaciones de alto riesgo invocan 3DS 2.3 trasladando la responsabilidad de contracargo al emisor.
- Scoring Antifraude Previo al Enrutamiento: Huella de dispositivo y modelos conductuales de Machine Learning filtran intentos maliciosos antes del primer disparo hacia adquirentes.
- Consola Única de Disputas: Centralización de alertas y evidencias documentales de contracargo provenientes de todos los adquirentes conectados.
5. Motor de Split Multi-Receptor Agnóstico al Adquirente
En marketplaces B2B, redes de franquicias y ecosistemas SaaS, depender del split propietario de un solo procesador bloquea la expansión comercial. Nuestro modelo implementa Split Agnóstico vía Ledger Propio:
- Reglas Programables Complejas: Comisiones porcentuales, tarifas fijas escalonadas, liberación condicional tipo escrow y fondos de reserva ante disputas.
- Subcuentas Contables Unificadas: Cada vendedor o socio dispone de su calendario de ingresos en partida doble, independientemente de si la venta se cobró por Adquirente A, B o riel instantáneo.
- Dispersión Automatizada: Liquidación programada hacia cuentas bancarias receptoras cumpliendo normativas de compensación y registro de cobros.
6. Especificación Técnica: Payload de Enrutamiento y Split Multi-Parte
Contrato de Autorización Multi-Adquirente y Split (JSON)
Formato idempotente que instruye al orquestador para aplicar tokenización de red, reglas de cascada y reparto contable simultáneo:
{
  "idempotencyKey": "ord_66fa52c9-1182-4a91-b02f-8912de34a001",
  "merchantId": "mkt_enterprise_019",
  "amountCents": 189900,
  "currency": "USD",
  "installments": 6,
  "paymentMethod": {
    "type": "NETWORK_TOKEN_CARD",
    "vaultToken": "tok_vault_9823a1f0b",
    "bin": "411111",
    "brand": "VISA",
    "threeDSPolicy": "FRICTIONLESS_PREFERRED"
  },
  "routingPolicy": {
    "strategy": "HIGHEST_APPROVAL_LOWEST_COST",
    "cascadeFallback": ["acquirer_primary_latam", "acquirer_secondary_global", "acquirer_backup_local"],
    "retryOnCodes": ["SOFT_DECLINE_TIMEOUT", "ISO8583_91", "ISO8583_96"]
  },
  "splitPlan": [
    { "recipientId": "seller_4421", "type": "PERCENTAGE", "value": 86.50, "liableForChargeback": true },
    { "recipientId": "platform_fee", "type": "PERCENTAGE", "value": 13.50, "liableForChargeback": false }
  ]
}- vaultToken + NETWORK_TOKEN_CARD: Token interno agnóstico resuelto únicamente dentro de la bóveda PCI-DSS hacia credenciales de red oficiales.
- cascadeFallback y retryOnCodes: Secuencia priorizada de respaldo restringida estrictamente a fallos de conectividad o soft declines elegibles.
- liableForChargeback: Define automáticamente qué subcuenta asume ajustes contables ante devoluciones o contracargos.
7. Gobernanza Determinística de Reintentos y Cumplimiento de Marcas
Reintentar sin criterio genera cargos punitivos por exceso de autorizaciones por parte de Visa y Mastercard. El clasificador de respuestas evalúa el código ISO 8583 granular y la telemetría del emisor antes de activar rutas de respaldo.
Matriz de Clasificación ISO 8583 en Cascading Fallback
| Respuesta del Autorizador | Clasificación | Acción del Motor Orquestador |
|---|---|---|
| Timeout de Red / Código 91 o 96 | Soft Decline Técnico | Failover transparente (< 300 ms) al segundo adquirente configurado |
| Do Not Honor (05) con riesgo bajo | Soft Decline Elegible | Reintento controlado con token de red si política de franquicia lo permite |
| Fondos Insuficientes (51) / Vencida (54) | Hard Decline Financiero | Detener cascada al instante; activar Account Updater si es suscripción |
| Sospecha de Fraude / Restringida (41/43/59) | Hard Decline Seguridad | Bloquear reintentos de inmediato y registrar anomalía de dispositivo |
8. Aislamiento PCI-DSS 4.0, Privacidad y Gobierno Contable
Desacoplar la custodia de tarjetas del backend corporativo minimiza el alcance regulatorio y protege el ecosistema:
- Entorno CDE Mínimo (Hosted Fields): El backend comercial manipula exclusivamente tokens seguros; nunca almacena ni procesa PAN abiertos.
- Cifrado PCI-DSS 4.0 Integral: TLS 1.3 en tránsito, AES-256-GCM en reposo, escaneos trimestrales ASV y MFA físico en accesos administrativos.
- Enmascaramiento en Observabilidad: Redacción automática de datos sensibles en logs y cumplimiento estricto de normativas de protección de datos.
9. Checklist SRE de Producción para Orquestación Multi-Adquirente
Verifique estos controles operativos antes de activar el enrutamiento inteligente en producción:
[OK]Cero PAN en Aplicaciones Centrales: Confirmar captura exclusiva vía Hosted Fields y tráfico interno basado únicamente en vaultTokens.[OK]Lista Blanca Estricta de Reintentos: Restringir fallback automático a códigos elegibles evitando multas por reintentos excesivos.[OK]Network Tokenization Homologada: Validar emisión de tokens VTS/MDES y compatibilidad de respaldo con los adquirentes conectados.[OK]Simulacro de Caída de Adquirente: Inyectar fallo HTTP 503 en sandbox del proveedor principal verificando recuperación en < 300 ms.[OK]Auditoría de Split y Devoluciones: Comprobar reembolsos parciales y contracargos reflejados con exactitud en las subcuentas de vendedores.
10. Preguntas Frecuentes sobre Procesamiento White-Label Multi-Adquirente (FAQ)
¿Qué mejora de conversión aporta el Smart Routing multi-adquirente?
Al combinar enrutamiento por BIN, reintento silencioso ante rechazos técnicos y tokens de red, las plataformas recuperan entre un 4% y un 11% adicional de transacciones aprobadas.
¿El cliente final percibe cuando ocurre un reintento en cascada?
No. Todo el cambio hacia el adquirente de respaldo sucede servidor-a-servidor en menos de 300 ms manteniendo fluida la sesión.
¿Puedo migrar desde mi PSP actual sin perder las tarjetas de mis clientes?
Sí. Mediante portabilidad segura de PAN hacia nuestra bóveda PCI-DSS Nivel 1 agnóstica, sus suscripciones continúan cobrándose sin fricción en cualquier adquirente nuevo.
¿Cómo concilia el split los distintos calendarios de liquidación bancaria?
El libro mayor en partida doble unifica las agendas de cada vendedor independientemente del banco que capturó la transacción original.
¿Reduce el esquema multi-adquirente los costos de procesamiento (MDR)?
Sí. Permite enrutar dinámicamente hacia quien ofrece mejor tarifa por franquicia o tramo de cuotas, otorgando poder real de negociación.
¿Debo certificar toda mi infraestructura en PCI-DSS Nivel 1?
No. Al usar nuestros campos hospedados y bóveda aislada, su plataforma opera fuera del alcance crítico del CDE utilizando exclusivamente tokens.
¿Soporta métodos locales e instantáneos además de tarjetas?
Sí. Tarjetas, billeteras digitales y rieles locales instantáneos conviven unificados bajo el mismo contrato API y webhook.
Estructure o escale esta arquitectura en su operación
Hable directamente con los arquitectos de sistemas de Better2Better para evaluar capacidad de escala, requisitos de seguridad, integraciones y cronograma de implantación para su negocio.