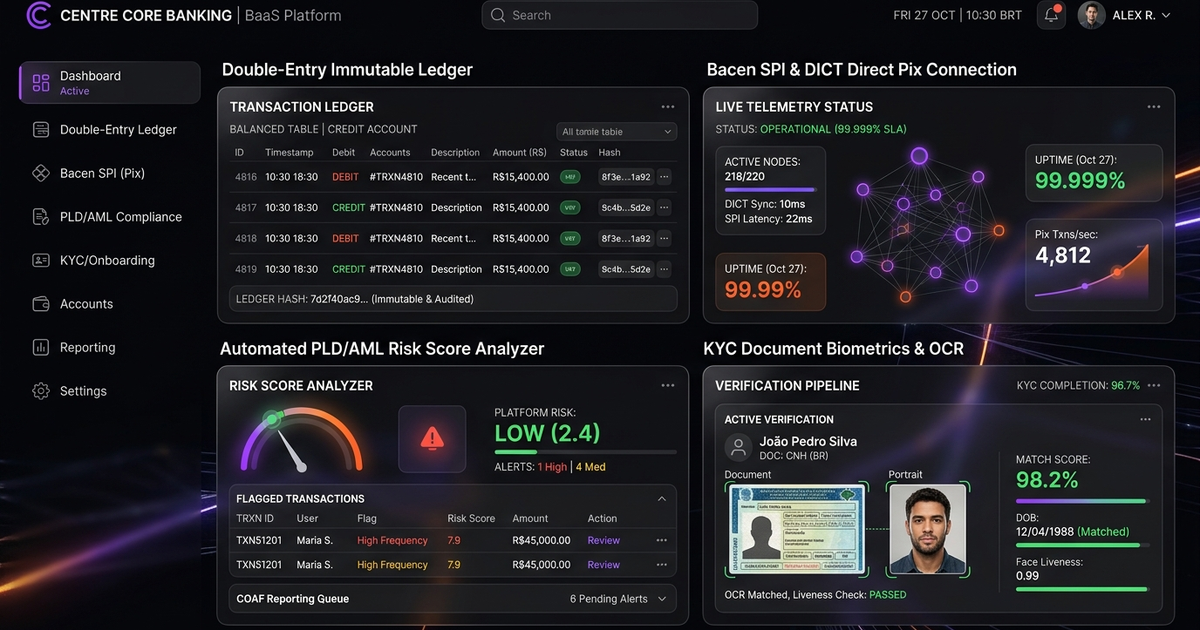
Motores de compliance legados baseados apenas em regras estáticas — como disparar alertas apenas quando um valor ultrapassa um teto fixo — afogam equipes de risco em mais de 95% de falsos positivos enquanto deixam passar esquemas sofisticados de smurfing e contas laranjas. Um Software de Prevenção à Lavagem de Dinheiro (PLD/AML) de nova geração combina bancos de dados em grafos em tempo real, KYC perpétuo e modelos comportamentais para interromper crimes financeiros antes da liquidação e automatizar dossiês ao COAF e Banco Central.
Conheça a Infraestrutura de Compliance PLD/AML & Core Banking da Better2Better
Integre à sua fintech, exchange ou banco digital um motor de inteligência com análise de vínculos em grafos em tempo real, KYC perpétuo, rastreamento KYT on-chain/Pix, triagem OFAC/GAFI e geração automática de dossiês para Circular BACEN 3.978.
1. Por Que Regras Estáticas Falham Contra Redes Modernas de Lavagem e Smurfing
Quadrilhas especializadas em lavagem de ativos e fraudes financeiras raramente movimentam grandes quantias em uma única transferência obvia. Em vez disso, utilizam estruturas de smurfing (estruturação em micropagamentos), contas de passagem ('contas laranjas') recrutadas em massa, troca rápida de dispositivos e múltiplas camadas de transferência entre contas bancárias tradicionais (Pix) e stablecoins.
Sistemas baseados apenas em tabelas relacionais e thresholds fixos analisam transações isoladas no vácuo — e quase sempre apenas na madrugada seguinte (processamento D+1), quando os recursos já foram sacados ou convertidos. Para conter esse vetor com precisão cirúrgica, o compliance moderno precisa enxergar o ecossistema inteiro como uma rede conectada de relacionamentos avaliada em tempo real.
Comparativo Tecnológico: Compliance Baseado em Regras vs. Arquitetura de Grafos Better2Better
| Capacidade de PLD/AML | Motor Legado Batch (D+1) | Arquitetura em Grafos & IA Better2Better |
|---|---|---|
| Detecção de Vínculos Ocultos | JOINs SQL pesados restritos a 1 salto de profundidade | Travessia nativa em grafo com 4 a 6 saltos em < 25 ms |
| Momento da Intervenção | Pós-transação (lotes noturnos após fuga dos recursos) | Inline / pré-liquidação no Pix, TED e saque cripto |
| Taxa de Falsos Positivos | 85% a 96% das filas sem risco real | Redução superior a 65% via contexto comportamental e pares (Peer Group) |
| Atualização Cadastral (KYC) | Estática na abertura de conta ou anual | Perpetual KYC (pKYC) disparado por eventos de renda/dispositivo/PEP |
| Comunicação COAF / BACEN | Coleta manual de evidências em múltiplos sistemas | Dossiê Siscoaf estruturado gerado em um clique com trilha WORM |
2. Inteligência em Grafos: Expondo Anéis de Laranjas em Milissegundos
Modelando entidades — clientes, CPFs/CNPJs, dispositivos, endereços IP, chaves Pix, contas bancárias de destino e endereços blockchain — como nós e arestas em um banco orientado a grafos de baixa latência, o motor identifica padrões topológicos invisíveis a consultas SQL tradicionais:
- Detecção de Ciclos e Fan-In / Fan-Out: Identifica instantaneamente quando dezenas de contas sem vínculo aparente recebem micropix de múltiplas origens (fan-in) e drenam os saldos para um único beneficiário concentrador ou endereço cripto em minutos (fan-out).
- Contágio de Dispositivo e Infraestrutura: Se cinco CPFs recém-cadastrados compartilham o mesmo Device Fingerprint, ASN residencial suspeito ou sub-rede em horário coordenado, a pontuação de risco propaga automaticamente pelo subgrafo conectado.
- Correlação On-Chain + Fiat (KYT Unificado): Conecta hashes de entrada/saída em redes Ethereum, Tron, Solana ou Bitcoin ao comportamento bancário local, detectando camadas mistas de ofuscação antes da aprovação de saques.
3. KYC Perpétuo (pKYC) e Score Dinâmico de Risco por Perfil
A Circular BCB nº 3.978/2020 e as recomendações do GAFI exigem uma abordagem baseada em risco (ABR) contínua — o perfil de um correntista no dia da abertura pode mudar drasticamente meses depois:
- Ingestão Contínua de Sinais Externos: Monitoramento automatizado contra listas restritivas globais (OFAC, ONU, União Europeia), bases de Pessoas Politicamente Expostas (PEPs) nacionais e internacionais, além de processos judiciais e mídia adversa.
- Compatibilidade Patrimonial vs. Transacional: Comparação contínua entre faturamento/renda presumida e volume movimentado mensal em janelas móveis (rolling windows) ajustadas ao setor econômico (CNAE/MCC).
- Reclassificação Dinâmica de Tier: Alterações abruptas no padrão transacional ou no quadro societário (QSA) promovem automaticamente a conta para Diligência Reforçada (EDD) sem aguardar revisões manuais anuais.
4. Scoring Inline no Pix e Intercepção Pré-Liquidação
Em liquidações instantâneas (24/7), esperar uma mesa humana analisar alertas na segunda-feira significa perda financeira irrecuperável. A arquitetura de PLD opera em dois caminhos paralelos:
- Fast-Path Inline (< 35 ms): Executa regras determinísticas e features pré-calculadas do grafo diretamente na API de Cash-Out/Pix antes de liberar fundos ao SPI, permitindo bloqueio cautelar instantâneo ou solicitação de biometria ativa.
- Deep-Path Assíncrono via Streaming: Alimenta modelos de Gradient Boosting e redes neurais em grafos (GNN) sobre todo o fluxo histórico de eventos para descobrir clusters emergentes e atualizar pontuações sem impactar a experiência do usuário legítimo.
5. Gestão de Casos, Explicabilidade e Dossiês Automatizados ao COAF
Para um analista de PLD ou Diretor Estatutário de Compliance responder a fiscalizações do Banco Central, não basta um algoritmo 'caixa-preta' dar uma nota numérica: toda decisão precisa ser auditável e justificável:
- Explicabilidade SHAP / Feature Attribution: Cada alerta gerado exibe os fatores exatos que elevaram o score (ex.: '3 saltos de distância até conta sancionada + incompatibilidade 6.4x de renda mensal').
- Workflow Colaborativo de Investigação: Geração automática de visualizações de rede, pedidos estruturados de comprovação de origem de fundos (SOF) e bloqueios parciais ou totais rastreados.
- Geração Estruturada Siscoaf / SAR: Exportação pronta com narrativa jurídica fundamentada, resumo cronológico de transações e evidências imutáveis em armazenamento WORM.
6. Especificação Técnica: Contrato de Avaliação Inline e Alerta de Grafo
Payload de Decisão PLD/AML Inline e Telemetria de Grafo (JSON)
Contrato síncrono consultado em < 35 ms pelo Core Banking ou Gateway antes da liquidação de transferências:
{
  "evaluationId": "aml_01JCHC4W9X2K8P1M5N3R7V0Y6B",
  "transactionRef": "pix_out_9948102",
  "actor": {
    "customerId": "cus_771204",
    "riskTier": "MEDIUM_HIGH",
    "pepMatch": false,
    "declaredMonthlyIncomeCents": 1200000
  },
  "graphSignals": {
    "sharedDeviceClusterSize": 4,
    "shortestHopsToFlaggedMule": 2,
    "rolling24hFanInCount": 31,
    "rolling30dVolumeRatio": 6.8
  },
  "scoring": {
    "inlineRiskScore": 0.91,
    "decision": "HOLD_STEP_UP_REVIEW",
    "triggeredPolicies": ["CIRCULAR_3978_ATIPICAL_RATIO", "GRAPH_MULE_PROXIMITY_2HOP"],
    "latencyMs": 19.4
  }
}- shortestHopsToFlaggedMule: Métrica pré-indexada indicando a menor distância topológica no grafo até contas previamente sancionadas ou envolvidas em MED.
- rolling30dVolumeRatio: Razão entre movimentação dos últimos 30 dias e capacidade econômico-financeira validada no onboarding/pKYC.
- decision: Retorna ação executável imediata (
ALLOW,STEP_UP_BIOMETRIC,HOLD_STEP_UP_REVIEWouBLOCK) para orquestração autônoma no Core Banking.
7. Engenharia de Streaming e Orquestração Regulatória Auditável
Sustentar decisões em milissegundos sem sacrificar profundidade analítica exige manter uma janela de agregados quentes em memória (Redis / Flink / Kafka Streams) sincronizada ao motor de grafos. Todas as versões de regras, pesos de modelos de IA e listas sancionadoras avaliadas no momento exato de cada transação são versionadas — permitindo reproduzir anos depois por que uma operação foi aprovada ou bloqueada perante o Banco Central.
Conformidade Direta com Marcos Regulatórios Nacionais e Internacionais
| Regulação / Órgão | Requisito Central | Cobertura Nativa no Motor Better2Better |
|---|---|---|
| Circular BCB nº 3.978/2020 | Política PLD/FTP e Avaliação Interna de Risco (AIR) | Matriz dinâmica por perfil, produto e canal com revisão contínua |
| Lei 9.613/98 & COAF (Siscoaf) | Comunicação de Operações Suspeitas e em Espécie | Motor de atipicidade + montagem guiada de dossiês para envio em 24h |
| Resolução BCB nº 6/2020 (Pix) | Prevenção a fraudes, MED e contas laranjas | Bloqueio cautelar em 35 ms + dossiê de vínculos entre pagador e recebedor |
| GAFI / FATF Travel Rule (IVMS101) | Identificação de originador e beneficiário cripto | Rastreamento KYT on-chain + intercâmbio criptografado VASP-a-VASP |
8. Governança de Modelos, Privacidade (LGPD) e Retenção WORM
Operar inteligência sobre dados bancários e cadastrais exige rigor equivalente ao próprio sistema financeiro:
- Model Governance e Anti-Viés: Auditorias periódicas de drift estatístico, validação backtest sobre casos confirmados de fraude/COAF e revisão humana obrigatória (Human-in-the-Loop) antes de comunicações oficiais.
- LGPD com Finalidade Legal Protegida: Segregação de acessos por papel (RBAC), pseudonimização em pipelines analíticos e retenção mandatória de 5 a 10 anos conforme legislação PLD em repositórios imutáveis WORM.
9. Checklist de Produção e Go-Live para Motores PLD/AML
Antes de habilitar bloqueios automatizados em fluxos reais de clientes:
[OK]Shadow Mode Validado: Rodar regras e modelos em paralelo por 14 dias calibrando thresholds e taxa real de falsos positivos antes de ativar bloqueios inline.[OK]Latência Fast-Path < 40 ms: Garantir fallback seguro (fail-closed ou step-up conforme apetite de risco) caso o motor de grafos sofra degradação.[OK]Listas Sancionadoras Sincronizadas: Job automático validando integridade e atualização diária de bases OFAC, ONU, PEP e listas internas.[OK]Versionamento de Regras Auditável: Cada avaliação gravando hash exato da versão de política e modelo utilizada para auditoria futura BACEN.[OK]Fluxo Testado de Retenção WORM: Comprovar gravação imutável dos dossiês de investigação e logs de decisão do analista de compliance.
10. Perguntas Frequentes sobre Software PLD/AML e Grafos (FAQ)
Qual a principal vantagem da análise em grafos sobre regras tradicionais de PLD?
Enquanto regras SQL analisam transações isoladas e geram altíssimos falsos positivos, os grafos descobrem em milissegundos redes ocultas de contas laranjas, ciclos de lavagem e compartilhamento oculto de dispositivos ou chaves entre múltiplos CPFs.
O motor de compliance atrasa pagamentos instantâneos como o Pix?
Não. O caminho crítico inline executa features pré-computadas e regras em menos de 35 milissegundos, mantendo a experiência sub-segundo do Pix sem abrir mão da proteção cautelar.
Como o sistema atende à Circular BACEN 3.978 e ao COAF?
Ele implementa avaliação baseada em risco contínua, registra rastreabilidade completa de decisões por no mínimo 5 anos e gera dossiês estruturados com evidências prontas para análise e comunicação ao Siscoaf.
O mesmo software monitora transações fiduciárias e criptoativos (CaaS)?
Sim. Nossa arquitetura correlaciona entradas e saídas em BRL/USD com eventos KYT on-chain em múltiplas blockchains e conformidade Travel Rule em uma visão única por cliente.
O bloqueio automático substitui a equipe de Compliance?
Não substitui o julgamento humano regulatório, mas automatiza a detecção e o bloqueio cautelar preventivo, eliminando até 65% dos falsos positivos para que os analistas foquem apenas nos casos de risco real.
O sistema pode ser integrado a qualquer Core Banking ou ERP já existente?
Sim. Fornecemos APIs REST síncronas para avaliação inline pré-liquidação e conectores assíncronos por webhooks ou Kafka para ingestão histórica e contínua.
Como funciona a implantação do motor de PLD/AML da Better2Better?
Iniciamos em modo Shadow sobre seu fluxo transacional para calibrar riscos setoriais e entregamos integração completa com dashboards de caso e relatórios em poucas semanas.
Estruture ou escale esta arquitetura na sua operação
Converse diretamente com os arquitetos de sistemas da Better2Better para avaliar capacidade de escala, requisitos de segurança, integrações e cronograma de implantação para o seu negócio.