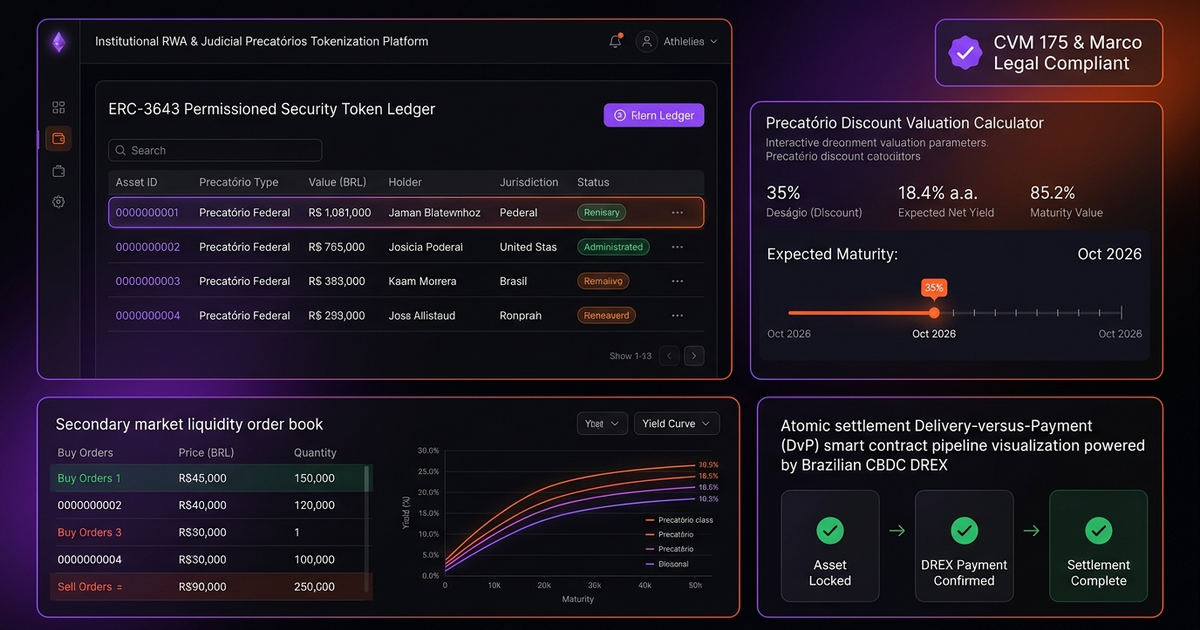
O estoque de precatórios e créditos judiciais transitados em julgado movimenta dezenas de bilhões de reais anuais no Brasil e em mercados equivalentes de dívida pública judicial, mas permanece aprisionado por iliquidez crônica, cadeias opacas de intermediários e deságios punitivos de 35% a 55% sobre o valor de face. Neste guia técnico e jurídico, explicamos como estruturar uma operação institucional de tokenização de precatórios (RWA) combinando cessão fiduciária em SPE/FIDC com afetação patrimonial (Lei 14.711), modelagem atuarial de TIR e deságio, oráculos integrados aos tribunais e liquidação automática em ERC-3643.
Estruture sua Plataforma de Tokenização de Precatórios e Ativos Judiciais com a Better2Better
Oferecemos plataforma white-label regulada (RCVM 88 / FIDC / ERC-3643) com esteira automatizada de due diligence processual, simulador de curvas de deságio, cap table fracionado e liquidação via Pix ou ativos digitais.
1. A Iliquidez Crônica dos Créditos Judiciais e o Problema da Intermediação Opaca
Para credores originários (servidores públicos, empresas fornecedoras do Estado ou beneficiários de ações tributárias e desapropriações), aguardar o pagamento constitucional de um precatório pode significar imobilização de capital por três a oito anos. Quando recorrem à venda no mercado secundário tradicional, enfrentam cadeias longas de captadores e fundos oportunistas que impõem deságios agressivos sem transparência sobre a real taxa interna de retorno (TIR) ao final do ciclo.
Ao transformar créditos judiciais rigorosamente auditados em ativos do mundo real tokenizados (RWAs) sob padrões regulatórios modernos, plataformas especializadas e securitizadoras conectam originadores diretamente a investidores qualificados e de varejo regulado. O credor monetiza seu direito com deságio mais justo, enquanto investidores acessam títulos com lastro soberano ou subnacional de altíssimo rendimento líquido em frações acessíveis.
Comparativo Estrutural: Mesa OTC Tradicional de Precatórios vs. Plataforma RWA Institucional
| Dimensão de Negócio e Risco | Intermediação Bilateral Tradicional (Corretor / Fundo Fechado) | Plataforma RWA Tokenizada Better2Better (SPE + ERC-3643) |
|---|---|---|
| Ticket Mínimo de Aquisição | Compra integral de ofício único (R$ 150 mil a R$ 10+ milhões) | Fracionamento regulado em cotas digitais a partir de R$ 1.000 |
| Transparência de Deságio e Spread | Múltiplas camadas de corretagem opacas consumindo 10%–20% da margem | Curva de retorno explícita (IPCA + Selic + deságio líquido auditado) |
| Proteção Contra Dupla Cessão | Risco de o credor original ceder o mesmo ofício a dois compradores antes da homologação | Escritura pública averbada no processo + trava imutável de registro + checagem contínua |
| Acompanhamento de Fila / LOA | Consultas manuais esporádicas de advogados nos portais TJ/TRF | Oráculo jurídico indexando movimentações via PJe, e-SAJ, DJEN e dotações LOA |
| Liquidez Antes do Pagamento | Praticamente zero; investidor imobilizado até expedição do alvará | Mercado secundário permissionado (bilateral/OTC) entre carteiras KYC aprovadas |
| Prestação de Contas e IR | Informes manuais em PDF na liquidação final do processo | Extrato em tempo real, conciliação escrow automatizada e informe fiscal estruturado |
2. Esteira de Due Diligence Jurídica e Mitigação de Riscos Processuais
Diferente de um título bancário padronizado, nenhum precatório é idêntico ao outro. O motor de originação jamais deve tokenizar um crédito judicial antes de aprovar uma bateria rigorosa de verificações jurídicas automatizadas e pareceres independentes:
- Trânsito em Julgado Definitivo e Ausência de Ação Rescisória: Confirmação inequívoca de que a condenação não comporta mais recursos e verificação da janela decadencial de 2 anos para eventual ação rescisória pela Fazenda Pública.
- Validade dos Cálculos e Homologação da Conta de Liquidação: Auditoria atuarial garantindo ausência de erros materiais ou impugnações pendentes da Procuradoria sobre os índices de correção aplicados.
- Pesquisa Completa de Gravames, Penhoras e Cessões Concorrentes: Varredura integral do CPF/CNPJ do cedente originário (certidões cíveis, trabalhistas, fiscais federais e estaduais, SISBAJUD/RENAJUD) evitando anulação futura por fraude contra credores ou fraude à execução.
- Segregação de Honorários Contratuais e Sucumbenciais: Destacamento formal dos honorários advocatícios diretamente na escritura de cessão, assegurando que 100% da fração cedida e tokenizada pertença líquida e incontestavelmente à entidade emissora.
3. Estruturação Jurídica: Cessão Pública, SPE / FIDC e Marco das Garantias (Lei 14.711)
Tokenizar um processo judicial exige blindagem patrimonial absoluta para impedir que eventuais dívidas futuras da plataforma tecnológica contaminem o ativo dos investidores. A arquitetura adota separação estrita por patrimônio de afetação:
- Lavratura de Escritura Pública e Petição de Habilitação nos Autos: O cedente formaliza a transferência irrevogável e irretratável do direito creditório à SPE ou FIDC adquirente, protocolando imediatamente a cessão nos autos judiciais para alteração da titularidade junto ao tribunal expedidor.
- Afetação Patrimonial e Conta Escrow Depositária: Sob as regras da CVM (RCVM 88 para plataformas de crowdfunding regulado ou RCVM 175 para FIDCs) e instrumentos do Marco Legal das Garantias, o precatório compõe patrimônio separado vinculado exclusivamente àquela série de tokens.
- Emissão Permissionada ERC-3643 (T-REX): Cada cota do crédito judicial é representada por um token ERC-3643 cujo contrato verifica dinamicamente identidade KYC/AML (ONCHAINID), bloqueio a jurisdições vedadas e limites anuais de exposição por perfil de investidor.
4. Modelagem Quantitativa do Deságio, Curva de Juros e Cenários de Estresse
O retorno de um precatório tokenizado não advém apenas do desconto nominal na compra, mas da combinação composta entre o deságio inicial e a correção monetária legal diária pela Taxa Selic (pós-EC 113/2021 para títulos federais e consolidados). Um modelo quantitativo sério calcula a Taxa Interna de Retorno (TIR) líquida sob três curvas temporais antes da emissão:
- Cenário Base (Inclusão Regular na LOA): Assume depósito integral na janela orçamentária constitucional após expedição dentro do corte de 2 de abril.
- Cenário Estressado (+12 a +24 Meses): Simula atraso no repasse orçamentário ou parcelamento extraordinário verificando se a Selic acumulada preserva TIR mínima competitiva acima do CDI.
- Tratamento Tributário Preciso na Fonte: Incorpora retenção correta de Imposto de Renda sobre ganho de capital ou rendimentos conforme estrutura jurídica (FIDC, CCB/CR securitizada ou cessão direta) exibindo a rentabilidade líquida real ao investidor.
Matriz de Precificação Atuarial e Classificação de Risco por Ente Devedor
| Categoria do Crédito Judicial | Risco de Crédito e Prazo Típico | Índice de Correção Legal (EC 113/114) | Composição do Deságio e TIR Alvo |
|---|---|---|---|
| Precatório Federal — Natureza Alimentar (LOA Incluído) | Risco soberano; pagamento previsto no orçamento em 12–18 meses | Taxa Selic acumulada até liquidação efetiva | Deságio estreito (12%–20%); perfil de alta previsibilidade |
| Precatório Federal — Natureza Comum / Tributário | Risco soberano; cronograma anual constitucional definido | Taxa Selic a partir da expedição conforme EC 113 | Deságio moderado (18%–28%) otimizando TIR pós-IR |
| RPV Federal / Estadual (Pequeno Valor) | Giro curto de 60 a 120 dias após requisição judicial | Atualização pro-rata conforme regimento do tribunal | Operação de giro rápido com rentabilidade anualizada atrativa |
| Precatório Estadual Adimplente (Regime Geral) | Depende de receita corrente líquida (RCL) e cumprimento LOA | IPCA-E + juros ou Selic conforme período apurado | Deságio entre 25% e 42% compensando eventuais extensões |
| Precatório Estadual / Municipal em Regime Especial | Fila escalonada por disponibilidade orçamentária do ente | Modelagem probabilística de fluxo de repasse do TJ local | Deságio elevado (40%–55%+) + reserva de estresse temporal (+24m) |
5. Oráculos Jurídicos Conectados aos Tribunais (PJe, e-SAJ, DJEN)
O investidor institucional exige visibilidade contínua do andamento do título sem precisar contratar escritório próprio para ler diários oficiais. Nossa arquitetura acopla robôs coletores e APIs oficiais de movimentação processual (DataJud/CNJ, PJe, e-SAJ e Diário de Justiça Eletrônico Nacional) atuando como Oráculo Jurídico Contínuo:
Sempre que o tribunal publica despacho de inclusão no orçamento, expedição de alvará, certidão de depósito em conta judicial ou eventual pedido incidental de suspensão, o oráculo registra o hash da publicação oficial vinculada ao token RWA correspondente e dispara notificações instantâneas aos cotistas, eliminando assimetria de informação no mercado secundário.
6. Especificação Técnica: Contrato Canônico de Lastro Judicial e Deságio
Contrato Canônico de Lastro Judicial, Modelagem de Deságio e Cascata de Pagamento (JSON)
Centralizar metadados processuais imutáveis, premissas atuariais e regras de amortização no registro do ativo digital impede discrepâncias entre o processo físico no tribunal e o saldo dos detentores de tokens:
{
  "rwaStandard": "ERC3643_JUDICIAL_CLAIM_V2",
  "issuanceVehicle": "SPE_PRECATORIO_BR_TRF1_2026_09",
  "judicialDossier": {
    "cnjNumber": "0048192-44.2019.4.01.3400",
    "expeditionCode": "PRC-TRF1-2025-884102",
    "debtorEntity": "UNIAO_FEDERAL",
    "priorityClass": "ALIMENTAR_PREFERENCIAL",
    "transitInRemJudicatamDate": "2024-03-18",
    "publicDeedRegistryHash": "0x72c18a904f22e819bc31047d9a188e52b0014ca9"
  },
  "valuationModel": {
    "updatedFaceValueBrl": "4850000.00",
    "acquisitionDiscountPct": "26.50%",
    "netAcquisitionCostBrl": "3564750.00",
    "indexationBenchmark": "SELIC_EC113",
    "expectedSettlementWindow": "2027-Q3",
    "projectedBaseNetIrrPct": "24.85%",
    "stressPlus24mIrrPct": "19.40%"
  },
  "liquidationWaterfall": {
    "courtEscrowDepositConfirmed": false,
    "taxWithholdingModel": "IR_RETIDO_FONTE_SEGURO",
    "payoutRail": "PIX_AUTOMATIC_ON_ALVARA",
    "autoBurnTokensOnFullPayout": true
  }
}- cnjNumber e publicDeedRegistryHash: Vinculam criptograficamente cada fração negociada à certidão da escritura pública de cessão e ao número único CNJ.
- priorityClass e indexationBenchmark: Atestam ordem cronológica preferencial e regra constitucional exata de atualização até o depósito.
- projectedBaseNetIrrPct vs stressPlus24mIrrPct: Dá transparência absoluta sobre retorno esperado versus resiliência diante de atraso fiscal.
- autoBurnTokensOnFullPayout: Assegura que, ao liquidar o alvará e distribuir 100% do principal + rendimentos via Pix na conta vinculada, os tokens sejam queimados encerrando o ciclo contábil.
7. Liquidação do Alvará Judicial, Pagamento em Cascata e Queima Automática
Quando a União, Estado ou Município efetua o depósito judicial em conta remunerada vinculada ao processo, a procuradoria e o gestor da SPE expedem o alvará de levantamento diretamente para a conta escrow fiduciária da operação (jamais para conta operacional de terceiros). Conciliado o ingresso bancário via API BaaS, o motor executa a cascata final: apura retenções tributárias devidas, deduz eventual taxa de performance contratada apenas se houver adimplência sobre o alvo e distribui principal corrigido mais ágio líquido via Pix ou moeda digital proporcionalmente à lista fechada de detentores ERC-3643, executando a função burn() ao fim da amortização total.
8. Mercado Secundário Permissionado: Resolvendo a Saída Antecipada
Mesmo diante de títulos com vencimento de 18 a 36 meses, investidores frequentemente precisam de liquidez antecipada. A tokenização viabiliza um mural permissionado ou pool OTC onde qualquer cotista aprovado em KYC pode ofertar suas frações com deságio atualizado pelo tempo restante até a LOA, transferindo propriedade instantaneamente por entrega contra pagamento (DvP — Delivery versus Payment) em liquidação atômica.
9. Checklist SRE, Jurídico e Regulatório Antes de Tokenizar um Precatório
Nenhuma emissão de crédito judicial deve atingir investidores sem passar por cada um destes controles verificáveis:
[OK]Trânsito em Julgado + Decadência de Rescisória Conferidos: Confirmar certidão de objeto e pé atualizada e checar ausência de recursos extraordinários pendentes.[OK]Habilitação da Cessão Protocolada nos Autos: Validar comprovante de petição e despacho de reconhecimento do cessionário evitando risco de dupla cessão.[OK]Pesquisa Negativa Integral de Gravames do Cedente: Arquivar hash das certidões negativas fiscais, trabalhistas e cíveis emitidas na data exata da escritura pública.[OK]Trava ERC-3643 + Segregação Patrimonial Validada: Auditar contrato garantindo bloqueio de transferências sem KYC válido e vinculação exclusiva da conta escrow.[OK]Oráculo PJe / DataJud Conectado em Produção: Testar captura automática de novas movimentações do processo CNJ com disparo de alertas em tempo real.
10. Perguntas Frequentes sobre Tokenização de Precatórios (FAQ)
Tokenizar precatórios é legal segundo a CVM e o Banco Central?
Sim, desde que estruturado dentro de regimes regulados aplicáveis como a Resolução CVM 88 (crowdfunding de investimento), FIDCs sob RCVM 175 ou emissão securitizada com segregação patrimonial e verificação KYC/AML completa.
Existe risco de o dono original vender o mesmo precatório para outra pessoa?
Na estrutura institucional, esse risco é mitigado pela escritura pública lavrada em cartório, varredura prévia de gravames, protocolo imediato da cessão nos autos do processo e trava em cartório antes da liberação integral do preço ao cedente.
Por que um precatório com deságio entrega rentabilidade tão superior à renda fixa tradicional?
Porque o mercado precifica o desconto pela iliquidez inicial (deságio de 18% a 40%) somado à correção legal pela taxa Selic ou IPCA, gerando TIR expressiva quando fracionado diretamente ao investidor final.
Quanto tempo demora para receber o pagamento de um precatório tokenizado?
Depende da data de inscrição no orçamento (LOA). Precatórios federais inscritos dentro da janela constitucional costumam liquidar entre 12 e 24 meses, enquanto RPVs giram em cerca de 60 dias.
Como o investidor acompanha se o processo sofreu alguma alteração no tribunal?
Por meio do oráculo jurídico integrado aos tribunais e ao DataJud/DJEN, cada despacho relevante aparece automaticamente no painel do investidor acompanhado do documento oficial autenticado.
Posso vender minhas frações de precatório antes do governo pagar?
Sim. O contrato ERC-3643 permite transferência bilateral ou em mercado secundário permissionado da própria plataforma entre outros investidores previamente homologados em KYC.
Como a Better2Better ajuda empresas que querem lançar uma plataforma própria de precatórios?
Entregamos a plataforma white-label pronta: onboarding KYC/biometria, emissão ERC-3643, motor financeiro escrow com Pix/BaaS, esteira de análise de créditos e painel do investidor em semanas.
Estruture ou escale esta arquitetura na sua operação
Converse diretamente com os arquitetos de sistemas da Better2Better para avaliar capacidade de escala, requisitos de segurança, integrações e cronograma de implantação para o seu negócio.