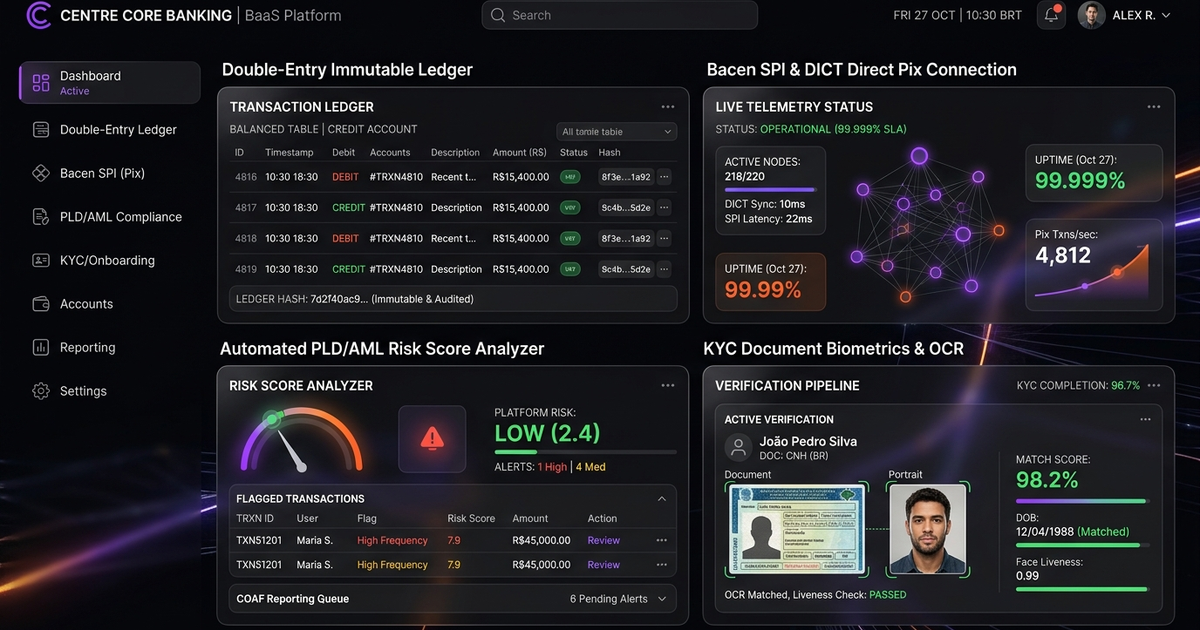
Construir um banco digital corporativo ou operar infraestrutura de Banking as a Service (BaaS) vai muito além de desenhar um aplicativo móvel atraente. No núcleo financeiro reside o Core Banking em partidas dobradas imutáveis — a camada de engenharia que garante consistência matemática absoluta de cada centavo em contas segregadas, liquidação instantânea via Pix/SPI e autorização de cartões ISO 8583 em milissegundos sem condições de corrida.
Conheça a Plataforma Turnkey de Core Banking & BaaS da Better2Better
Lance seu banco digital ou operação BaaS white-label com ledger contábil imutável em partidas dobradas, conexão Pix direta (SPI/DICT), emissão de cartões Visa/Mastercard, contas escrow e conciliação automatizada com conformidade regulatória nativa.
1. O Erro Fatal do Saldo Mutável e a Soberania das Partidas Dobradas
O erro mais destrutivo em fintechs iniciantes ocorre ao modelar a conta corrente de um cliente como uma coluna numérica mutável atualizada por comandos UPDATE accounts SET balance = balance - 100. Sob rajadas de transferências simultâneas, recebimentos Pix concorrentes e autorizações de cartão no mesmo instante, operações concorrentes produzem race conditions, deadlocks de banco de dados e corrupção silenciosa de patrimônio.
Em um Core Banking institucional, o saldo jamais existe como valor sobrescrito: ele deriva de uma sequência criptograficamente auditável e imutável de lançamentos contábeis em partidas dobradas (Double-Entry Ledger). Toda operação de transferência movimenta simultaneamente pelo menos duas contas — débito na conta de origem e crédito equivalente na conta de destino ou conta transitória de compensação — garantindo que a soma algébrica global do sistema seja perpetuamente zero.
Comparativo de Engenharia: Ledger Ingênuo vs. Core Banking Better2Better
| Dimensão do Sistema | Saldo Mutável Tradicional | Core Banking em Partidas Dobradas Better2Better |
|---|---|---|
| Modelo Contábil | Coluna `balance` atualizada via UPDATE concorrente | Livro-razão append-only em partidas dobradas (Débito + Crédito = 0) |
| Concorrência sob Pico | Deadlocks de linha SQL e saldos fantasmas em race conditions | Reserva de saldo (Two-Phase Hold) + isolamento serializado por conta |
| Trilhos Pix e TED/STR | Filas síncronas sujeitas a pagamento duplicado em timeout | Idempotência determinística por E2EID + estado transacional finito |
| Processamento de Cartões | Sincronização em lote D+1 vulnerável a saldo negativo | Autorizador ISO 8583 acoplado ao ledger com latência < 60 ms |
| Auditoria Banco Central | Dificuldade para reconstruir posição histórica exata | Replay determinístico de saldo em qualquer milissegundo da história |
2. Arquitetura de Reserva em Duas Fases (Two-Phase Commit & Holds)
Pagamentos instantâneos, TEDs e compras no cartão não liquidam sempre em um único passo instantâneo: uma compra física passa primeiro por autorização e só é capturada (clearing) dias depois; um Pix cash-out entra em processamento antes da confirmação final do SPI. Modelamos esse ciclo com máquinas de estado rigorosas:
- Fase 1 — Bloqueio Cautelar (Pending Hold): Ao receber uma ordem de saque ou autorização ISO 8583, o ledger transfere o valor da subconta
AVAILABLEdo cliente para sua subcontaENCUMBERED(reservada) em operação atômica. - Fase 2 — Liquidação ou Estorno (Commit / Release): Quando a câmara liquidante ou bandeira confirma a liquidação final, o valor é baixado de
ENCUMBEREDcontra a conta de compensação externa; se houver falha ou timeout definitivo, a reserva retorna integralmente paraAVAILABLEsem alterar histórico passado. - Prevenção Absoluta de Duplo Gasto: A verificação de limite disponível soma exclusivamente a subconta livre, impossibilitando que dois saques paralelos consumam o mesmo saldo.
3. Orquestração Pix Direta (SPI / DICT), QR Codes e Subadquirência BaaS
Um banco digital corporativo exige integração nativa com o ecossistema Pix do Banco Central para operar contas gráficas para milhares de clientes empresariais ou pessoas físicas:
- Resolução e Registro no DICT: Endereçamento completo de chaves (CPF, CNPJ, e-mail, EVP aleatória), reivindicação de portabilidade e consulta antifraude em tempo real.
- Conexão PACS.008 / PACS.004 no SPI: Mensageria XML ISO 20022 assinada por certificados ICP-Brasil em HSM dedicados, sustentando liquidação em menos de 1,5 segundo com idempotência por
endToEndId. - Contas Escrow e Liquidação Programada: Subcontas com travas jurídicas programáveis para antecipação de recebíveis, fideicomissos, fintechs de crédito e marketplaces regulados.
4. Emissão e Processamento de Cartões Corporativos (Issuer Processor)
Conectar a conta digital a cartões físicos e virtuais Visa ou Mastercard requer integração de baixíssima latência entre o processador da bandeira e o ledger do Core Banking:
- Switch ISO 8583 e JSON Token Service: Tradução em memória de mensagens
0100/0110(autorização) e0200(clearing), validando saldo livre, limites por MCC, geolocalização e regras antifraude em menos de 65 ms antes do timeout da maquininha. - Provisionamento Tokenizado (Apple Pay / Google Pay): Cartões virtuais instantâneos gerados via API para despesas corporativas, frotas ou contas digitais com controle granular por valor e categoria.
- Fatura e Crédito Colateralizado: Suporte tanto a débito em conta corrente quanto a linhas de crédito rotativo ou garantidas por investimentos e CDBs dentro do próprio ledger.
5. Motor de Conciliação Contábil e Relatórios Regulatórios BACEN
Na tesouraria bancária, cada centavo em trânsito precisa ser rastreável para prestação de contas e fechamento contábil COSIF:
- Conciliação Automatizada T+0: Cruzamento contínuo entre extratos da conta Reservas Bancárias / Liquidação (STR/SPI), arquivos de liquidação das bandeiras (Base II / IPM) e lançamentos do ledger interno.
- Contas Transitórias de Diferença: Qualquer divergência causada por IOF, spread cambial internacional ou ajuste de tarifa é isolada em conta transitória para tratamento auditável imediato.
- Arquivos Regulatórios Prontos: Exportação estruturada para CCS (Cadastro de Clientes do Sistema Financeiro), e-Financeira, DIMP e balancetes analíticos diários.
6. Especificação Técnica: Contrato de Lançamento Contábil Multi-Perna (JSON)
Requisição Atômica de Transferência & Hold no Ledger (JSON)
Cada operação financeira no Core Banking gera um journal entry equilibrado por chave única de idempotência:
{
  "journalId": "jrn_01JCHB9M3Q7R2V4W8N1K6P0T9Z",
  "idempotencyKey": "pix-out-78a91c22-4190-4e3f-9d12-119b4a0082fa",
  "effectiveAt": "2026-11-12T18:30:04.219Z",
  "eventType": "PIX_CASHOUT_SETTLE",
  "currency": "BRL",
  "entries": [
    { "accountId": "acc_cli_88412_encumbered", "direction": "DEBIT",  "amountCents": 150000 },
    { "accountId": "acc_spi_clearing_pool",    "direction": "CREDIT", "amountCents": 150000 },
    { "accountId": "acc_cli_88412_available",  "direction": "DEBIT",  "amountCents": 150 },
    { "accountId": "acc_bank_fee_revenue",     "direction": "CREDIT", "amountCents": 150 }
  ],
  "metadata": {
    "endToEndId": "E182361202026111218300018293011",
    "payerDocument": "12345678000199"
  }
}- Equilíbrio Obrigatório (Zero-Sum Invariant): O motor valida em nível transacional que
SUM(DEBIT) == SUM(CREDIT)por moeda; qualquer discrepância rejeita o commit antes da persistência. - Imutabilidade Append-Only: Correções e estornos jamais executam
DELETEouUPDATE; geram um novojournalIdde reversão referenciando o lançamento original. - Serialização por Subconta: Hot accounts de tesouraria (como
acc_spi_clearing_pool) usam sharding de subcontas agregadoras para evitar contenção de locks sob milhares de TPS.
7. Escalabilidade em Hot Accounts e Arquitetura Multi-Tenant BaaS
Um desafio clássico de bancos digitais ocorre quando milhares de usuários transferem fundos simultaneamente envolvendo a mesma conta global de compensação do banco (hot account), gerando contenção severa de lock no banco de dados. Nossa arquitetura resolve esse gargalo particionando contas institucionais de liquidação em sharded clearing buckets agregados de forma assíncrona — mantendo zero lock contention em contas de clientes finais e throughput linear horizontal.
Métricas de Engenharia e Capacidade do Core Banking Better2Better
| Componente Arquitetural | Benchmark em Produção | Estratégia de Escalabilidade |
|---|---|---|
| Engine do Ledger (Double-Entry) | 4.500+ journal commits/seg | Particionamento por account_shard + hot-account sub-bucketing |
| Autorizador de Cartão (ISO 8583) | P99 < 65 ms fim-a-fim | Cluster ativo-ativo em memória com réplicas locais de limites |
| Gateway SPI / Pix (PACS.008) | Liquidação < 1,5 s | Assinatura XML paralela com pools HSM e filas prioritárias |
| Reconstrução Histórica de Saldo | Determinística por timestamp | Snapshots horários imutáveis + delta incremental append-only |
8. Segregação Patrimonial, Zero Trust e Compliance BACEN
Instituições de pagamento (IPs), SCDs e operações BaaS dependem de isolamento estrito entre recursos próprios e patrimônio dos correntistas:
- Segregação Contábil por Tenant e Titular: Cada parceiro BaaS e cliente final opera com namespace isolado no ledger e vinculação a contas garantidoras conforme resoluções do Banco Central.
- Criptografia em HSM para Mensageria SPB/SPI: Certificados A1/A3 e chaves de assinatura XML ficam isolados em Hardware Security Modules com políticas de quórum.
- Integrado Nativamente a Motores de PLD/AML: Todo evento do ledger emite stream assíncrono em tempo real para motores de grafos, detecção de atipicidades e bloqueio cautelar instantâneo.
9. Checklist SRE de Produção para Bancos Digitais e BaaS
Antes de autorizar abertura massiva de contas e movimentação real no SPI:
[OK]Invariante Zero-Sum Verificada: Testes automatizados confirmando rejeição estrita de qualquer journal onde soma de débitos != soma de créditos.[OK]Sharding de Hot Accounts Ativo: Contas de clearing Pix e tesouraria configuradas com múltiplos buckets evitando row locks sob rajadas.[OK]Timeout Budget ISO 8583 < 80 ms: Circuit breakers e cache quente de saldo garantindo resposta à bandeira dentro da janela antes do stand-in.[OK]Snapshots Contábeis Diários Assinados: Geração automática de fechamento T+0 com hash de integridade e reconciliação de centavos contra extrato SPI.[OK]Failover Multi-Região Sem Perda de RPO: Replicação síncrona de WAL financeiro entre zonas de disponibilidade impedindo perda de transação aprovada.
10. Perguntas Frequentes sobre Core Banking & BaaS (FAQ)
Por que usar um ledger em partidas dobradas em vez de uma coluna de saldo simples?
Colunas de saldo mutáveis sofrem condições de corrida sob acessos simultâneos e não possuem trilha contábil nativa. Partidas dobradas garantem invariante matemática (débitos = créditos), histórico auditável imutável e conformidade automática com padrões bancários.
Como o banco evita saldo negativo quando o usuário gasta no cartão e faz um Pix no mesmo segundo?
Utilizamos reservas de saldo em duas fases (Two-Phase Hold) com isolamento transacional por conta: o primeiro evento bloqueia atomicamente o saldo disponível, garantindo que o segundo evento veja apenas o valor remanescente livre.
A arquitetura suporta operação BaaS multi-tenant para terceiros?
Sim. O Core Banking isola múltiplas marcas e parceiros white-label dentro da mesma infraestrutura com planos de contas parametrizáveis, tarifas próprias e painéis segregados.
É possível conectar diretamente ao SPI do Banco Central ou operar via liquidante?
Sim. O motor é agnóstico de conectividade: suporta mensageria direta ISO 20022 (PACS.008) com HSM próprio ou orquestração via parceiros participantes diretos no SPI.
Qual a latência para autorizar uma compra de cartão Visa/Mastercard?
O autorizador operando em memória junto ao controle de holds responde tipicamente abaixo de 65 milissegundos em P99, bem abaixo dos limites exigidos pelas bandeiras.
Como é realizada a conciliação financeira diária?
Jobs contínuos comparam os arquivos de retorno do SPI, TED/STR e clearing de bandeiras com todas as contas transitórias do ledger, apontando automaticamente qualquer pendência ou divergência.
Quanto tempo leva para lançar um banco digital com o Core Banking da Better2Better?
Por já incluir ledger validado, camada Pix/BaaS, gestão de cartões, onboarding KYC e APIs OpenAPI documentadas, reduzimos o time-to-market de 24 meses para poucas semanas de parametrização e homologação.
Estruture ou escale esta arquitetura na sua operação
Converse diretamente com os arquitetos de sistemas da Better2Better para avaliar capacidade de escala, requisitos de segurança, integrações e cronograma de implantação para o seu negócio.