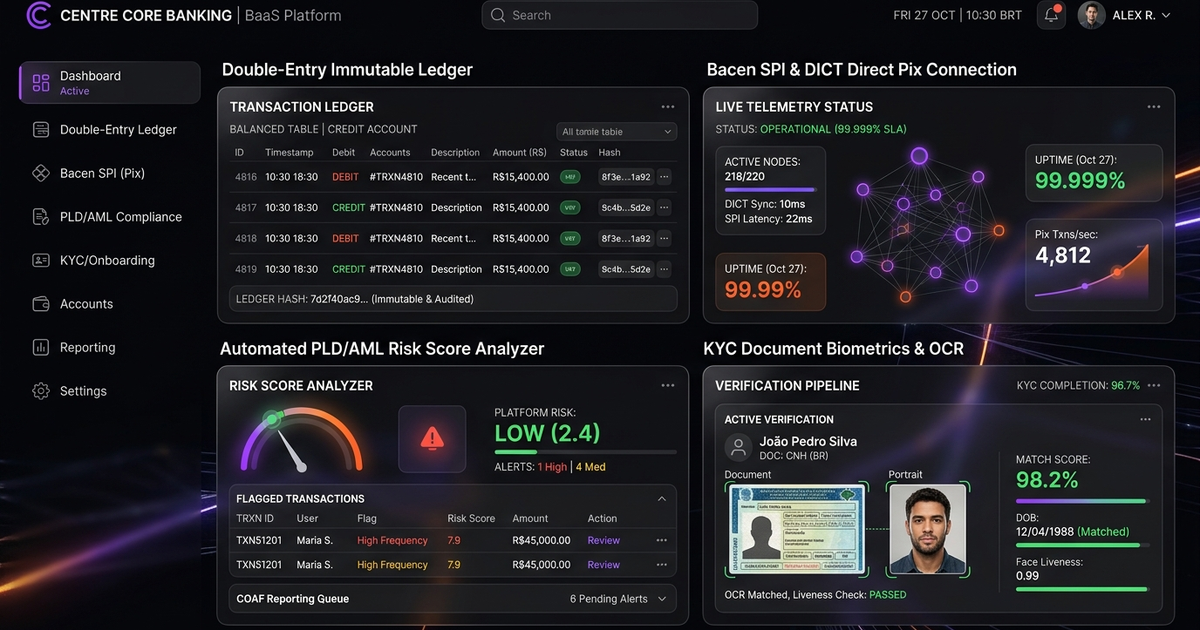
Construir un banco digital corporativo o plataforma Banking as a Service (BaaS) requiere mucho más que diseñar una aplicación móvil atractiva. En el núcleo financiero opera el Core Banking en partida doble inmutable: la arquitectura que garantiza consistencia matemática absoluta de cada centavo en cuentas segregadas, liquidación instantánea y autorización de tarjetas ISO 8583 en milisegundos.
Conozca la Plataforma Core Banking & BaaS White-Label de Better2Better
Despliegue su banco digital u operación BaaS con libro mayor inmutable en partida doble, rieles instantáneos directos, emisión de tarjetas Visa/Mastercard, cuentas escrow y conciliación automática T+0 con auditoría regulatoria nativa.
1. El Error Fatal del Saldo Mutable y la Soberanía de la Partida Doble
Un error estructural recurrente en fintechs emergentes es modelar el saldo de clientes como un valor numérico mutable actualizado mediante sentencias SQL directas. Bajo transferencias concurrentes y compras simultáneas con tarjeta, esa práctica provoca condiciones de carrera, bloqueos de base de datos y descuadres contables graves.
La ingeniería bancaria institucional prohíbe sobrescribir saldos. Cada posición deriva de asientos inmutables en partida doble (Double-Entry Ledger): todo débito tiene su crédito equivalente exacto, preservando un equilibrio algebraico global igual a cero.
Comparativa de Ingeniería: Saldo Mutable Simple vs. Core Banking Better2Better
| Dimensión Técnica | Columna de Saldo Mutable | Core Banking Partida Doble Better2Better |
|---|---|---|
| Modelo Contable | Campo numérico `balance` sobrescrito con UPDATE | Libro mayor append-only en partida doble (Débitos + Créditos = 0) |
| Concurrencia Extrema | Deadlocks SQL y corrupción por race conditions | Reservas en dos fases (Two-Phase Holds) + aislamiento por cuenta |
| Rieles Instantáneos | Colas bloqueantes con riesgo de doble pago | Idempotencia determinística + máquina de estados finitos |
| Autorización de Tarjetas | Sincronización diferida D+1 expuesta a sobregiros | Switch ISO 8583 acoplado en tiempo real (< 65 ms P99) |
| Auditoría Histórica | Incapacidad de reconstruir saldos exactos pasados | Reproducción determinística del saldo en cualquier milisegundo |
2. Reservas de Saldo en Dos Fases (Two-Phase Holds y Liquidación)
Los pagos financieros raramente ocurren en un paso atómico aislado: una autorización con tarjeta se compensa días después, y una transferencia instantánea atraviesa estados transitorios:
- Fase 1 — Reserva Preventiva (Hold): Al autorizar un retiro o compra ISO 8583, el ledger traslada el monto desde la subcuenta
AVAILABLEhaciaENCUMBEREDde forma atómica. - Fase 2 — Confirmación o Liberación: Al confirmarse la liquidación bancaria, los fondos se liquidan contra las cuentas de compensación; ante fallo o cancelación, un contra-asiento restituye la disponibilidad intacta.
- Cero Doble Gasto: Las validaciones consultan exclusivamente la subcuenta disponible, impidiendo sobregiros simultáneos.
3. Conectividad Directa con Rieles Instantáneos y Subcuentas Escrow
Operar cuentas digitales corporativas exige integración de alta disponibilidad con redes de liquidación inmediata y subcuentas programables:
- Resolución de Alias y Directorios: Validación en tiempo real de llaves de pago y titularidad fiscal antes de emitir órdenes irrevocables.
- Mensajería ISO 20022 Idempotente: Intercambio firmado criptográficamente con liquidación inferior a 1,5 segundos e idempotencia estricta por identificador único.
- Cuentas Escrow y Fideicomisos: Subcuentas con liberación condicionada para originadores de crédito, marketplaces y plataformas financieras reguladas.
4. Emisión y Procesamiento de Tarjetas en Tiempo Real (Issuer Switch)
Conectar cuentas del ledger a tarjetas físicas y virtuales Visa o Mastercard requiere cumplir ventanas estrictas de respuesta ante las redes de adquirencia:
- Switch ISO 8583 Sub-65ms: Evalúa saldo disponible, códigos MCC, límites de velocidad y geofencing antes de responder la trama de autorización al comercio.
- Billeteras Digitales y Tarjetas Virtuales: Emisión instantánea por API compatible con Apple Pay y Google Pay para gastos corporativos y programas B2B.
- Gestión Unificada Débito y Crédito Colateralizado: Contabilización coordinada tanto de saldos vista como de líneas rotativas respaldadas por depósitos.
5. Conciliación Contable Automatizada T+0 y Reportes Regulatorios
La tesorería bancaria demanda trazabilidad absoluta entre el libro mayor interno y las cámaras compensadoras externas:
- Conciliación Intradía Automatizada: Cruce continuo entre archivos de compensación de tarjetas (IPM / Base II), extractos bancarios y cuentas transitorias del ledger.
- Aislamiento de Excepciones: Diferencias cambiarias, comisiones o contracargos se segregan automáticamente en colas de resolución auditables.
- Extracción Regulatoria Estandarizada: Balances analíticos diarios y reportes listos para auditoría contable y supervisión financiera.
6. Especificación Técnica: Asiento Contable Multi-Pierna Atómico (JSON)
Contrato de Registro en el Libro Mayor en Partida Doble (JSON)
Cada operación confirmada genera un asiento balanceado inmutable protegido por clave de idempotencia:
{
  "journalId": "jrn_01JCHB9M3Q7R2V4W8N1K6P0T9Z",
  "idempotencyKey": "rail-out-78a91c22-4190-4e3f-9d12-119b4a0082fa",
  "effectiveAt": "2026-11-12T18:30:04.219Z",
  "eventType": "INSTANT_PAYOUT_SETTLE",
  "currency": "USD",
  "entries": [
    { "accountId": "acc_cli_88412_encumbered", "direction": "DEBIT",  "amountCents": 150000 },
    { "accountId": "acc_rail_clearing_pool",   "direction": "CREDIT", "amountCents": 150000 },
    { "accountId": "acc_cli_88412_available",  "direction": "DEBIT",  "amountCents": 150 },
    { "accountId": "acc_bank_fee_revenue",     "direction": "CREDIT", "amountCents": 150 }
  ],
  "metadata": {
    "endToEndId": "E182361202026111218300018293011",
    "complianceScreeningRef": "aml_pass_99182"
  }
}- Invariante Suma-Cero: El motor valida dentro de la transacción ACID que
SUM(DEBIT) == SUM(CREDIT)por divisa. - Historial Append-Only: Las anulaciones jamás borran filas previas; registran un nuevo asiento compensatorio vinculado al
journalIdoriginal. - Sharding de Cuentas Calientes: Las cuentas de compensación global se particionan en múltiples buckets para evitar contención de bloqueos.
7. Solución de Contención en Cuentas Calientes y Escalado Multi-Tenant
Cuando miles de clientes transaccionan simultáneamente contra una misma cuenta puente de tesorería (hot account), los bloqueos de fila paralizan las bases tradicionales. Nuestro diseño divide dichas cuentas centrales en múltiples buckets agregados asíncronamente, logrando escalabilidad horizontal lineal para ecosistemas BaaS.
Métricas de Rendimiento y Resiliencia del Core Banking Better2Better
| Componente | Capacidad en Producción | Mecanismo Arquitectónico |
|---|---|---|
| Núcleo Ledger Partida Doble | 4.500+ asientos/seg | Particionado por shard de cuenta + clearing buckets |
| Autorizador ISO 8583 | P99 < 65 ms | Validación de reservas en memoria activo-activo |
| Pasarela de Pagos Instantáneos | Liquidación < 1,5 s | Pools HSM paralelos de firma XML/API |
| Auditoría Histórica Temporal | Exactitud al milisegundo | Snapshots horarios firmados + log incremental |
8. Segregación Patrimonial, Seguridad HSM y Cumplimiento Regulatorio
La operación bancaria regulada exige controles criptográficos y de aislamiento auditables:
- Aislamiento Patrimonial Multi-Marca: Cada socio BaaS y usuario final cuenta con espacios lógicos segregados en el libro mayor y cuentas concentradoras independientes.
- Custodia de Llaves en HSM FIPS 140-2 Nivel 3: Certificados bancarios y llaves EMV/PIN permanecen blindados en módulos de seguridad hardware.
- Integración Nativa con Motores PLD/AML: Cada asiento emite eventos en tiempo real hacia motores de grafos capaces de aplicar bloqueos preventivos automáticos.
9. Checklist SRE Previo al Lanzamiento de Banco Digital o BaaS
Verifique cada punto antes de habilitar aperturas masivas y liquidación real:
[OK]Invariante Suma-Cero Probada: Validar rechazo determinístico de cualquier asiento contable desequilibrado.[OK]Sharding de Cuentas Calientes: Confirmar particionado activo en cuentas de compensación bancaria bajo pruebas de carga.[OK]Presupuesto de Latencia ISO 8583 < 80 ms: Verificar respuesta del autorizador de tarjetas por debajo del umbral de stand-in de franquicias.[OK]Conciliación Automática T+0: Comprobar paridad horaria firmada entre extractos externos y cuentas transitorias del ledger.[OK]Failover Multi-Zona RPO Cero: Validar replicación síncrona del registro financiero ante caída controlada de zona.
10. Preguntas Frecuentes sobre Core Banking & BaaS (FAQ)
¿Por qué emplear un ledger en partida doble frente a una columna de saldo simple?
Las columnas mutables sufren condiciones de carrera bajo alta concurrencia y carecen de trazabilidad contable nativa. La partida doble garantiza suma-cero matemática y auditoría inmutable.
¿Cómo evita el banco saldos negativos ante compras y transferencias simultáneas?
Mediante reservas en dos fases (Two-Phase Holds) que bloquean atómicamente fondos en subcuentas ENCUMBERED antes de ejecutar la liquidación final.
¿Puede operar múltiples marcas White-Label sobre la misma instancia?
Sí. La arquitectura multi-tenant aísla planes de cuentas, tarifas, tarjetas y APIs dedicadas por cada socio comercial.
¿Admite tanto conexión directa a bancos centrales como bancos patrocinadores BaaS?
Sí. La capa de conectividad desacopla mensajería directa ISO 20022 de adaptadores mTLS/REST hacia bancos patrocinadores.
¿Cuál es la latencia de autorización en compras con tarjeta?
Conectado directamente a tablas de reserva en memoria, el switch responde por debajo de 65 ms en percentil 99.
¿Cómo se automatiza la conciliación contable diaria?
Procesos continuos cruzan extractos de cámaras instantáneas y archivos de tarjetas contra las subcuentas transitorias, aislando discrepancias al instante.
¿Cuánto tiempo requiere desplegar el Core Banking de Better2Better?
Al contar con ledger certificado, conectores de emisión, onboarding KYC y OpenAPI completos, el despliegue toma semanas en lugar de años.
Estructure o escale esta arquitectura en su operación
Hable directamente con los arquitectos de sistemas de Better2Better para evaluar capacidad de escala, requisitos de seguridad, integraciones y cronograma de implantación para su negocio.