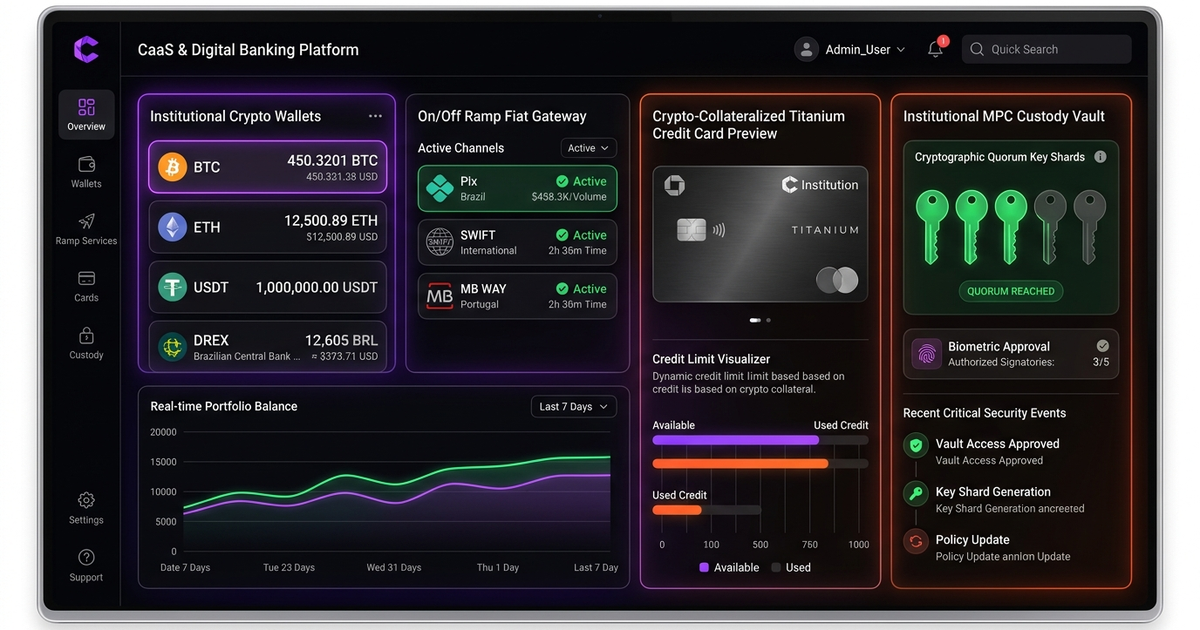
Bancos digitais e fintechs enfrentam um dilema estratégico: clientes de alta renda e empresas exigem compra de ativos digitais, rendimentos em stablecoins e cartões lastreados em cripto dentro do mesmo app — mas alterar um Core Bancário tradicional para suportar blockchains ameaça auditorias contábeis e o balanço patrimonial. A arquitetura CaaS Desacoplada para Neobancos conecta investimentos digitais, liquidação em tempo real e crédito colateralizado sem tocar o patrimônio regulado do banco.
Integre CaaS Global ao Seu Neobanco ou Fintech com a Better2Better
Adicione módulo de compra/venda cripto white-label, cofre MPC segregado sem risco de balanço, liquidação automática via parceiro regulado e cartão de crédito usando criptoativos como limite diretamente no app do seu banco digital.
1. O Dilema da Integração: Core Bancário Fiduciário vs. Redes Descentralizadas
O Core Banking de um neobanco opera sobre regras determinísticas síncronas: partidas dobradas em moeda corrente, fechamento contábil diário COSIF e liquidação garantida em câmaras centrais. Já blockchains operam com finalização probabilística por confirmação de blocos, taxas dinâmicas de rede e formatos assimétricos UTXO ou baseados em conta (EVM/Solana).
Forçar transações de blockchain diretamente dentro das tabelas críticas do Core Bancário cria risco operacional gravíssimo. A resposta arquitetural de bancos digitais líderes é uma camada de orquestração CaaS orientada a eventos (Sidecar Contábil): a conta corrente debita Reais/Dólares apenas por meio de uma subconta transitória padronizada enquanto o ledger cripto gerencia custódia MPC e liquidação on-chain de forma segregada.
Comparativo Arquitetural: Acoplamento Direto no Core vs. Orquestração CaaS Segregada
| Requisito Bancário | Adaptação Manual no Core Legado | CaaS Segregado Better2Better |
|---|---|---|
| Impacto no Balanço (COSIF/IFRS) | Mistura risco cambial e custódia on-chain no passivo bancário | Subcontas cripto isoladas em custódia segregada via parceiro VASP |
| Latência do Aplicativo Bancário | Consultas lentas a nós RPC travam home banking | Leitura em cache sub-30 ms sincronizada ao extrato bancário unificado |
| Liquidação de Compra/Venda | Conciliação D+1 propensa a descompasso fiat vs. ativo | Débito em conta corrente atômico acoplado a trava RFQ instantânea |
| Cartão com Limite em Cripto | Exige reescrever autorizador ISO 8583 do emissor | Engine LTV acoplada em tempo real enviando limites via API para o CMS |
2. Fluxo Atômico de Compra e Venda Sem Exposição Cambial (Spread Programável)
Quando o cliente toca em 'Comprar Bitcoin' ou 'Converter para USDC' dentro do aplicativo bancário, uma máquina de estados em duas etapas elimina risco de mercado para a fintech:
- Exibição de Cotação Trava de Preço + Spread: O neobanco define livremente sua margem comercial (ex.: 0,8% a 1,5% em tiers varejo ou 0,25% em private banking) somada à cotação firme OTC.
- Reserva Atômica no Core Bancário: Ao confirmar com biometria, o Core debita a conta de pagamento do cliente na conta transitória de câmbio cripto garantindo disponibilidade imediata do recurso fiat.
- Liquidação no Cofre MPC Segregado: Em milissegundos, o motor CaaS credita o ativo correspondente na carteira sub-custodiada do usuário e registra comissão líquida do neobanco diretamente no extrato de receitas.
3. Cartão de Crédito Cripto: Colateral Dinâmico Sem Evento Tributário
Em vez de obrigar o cliente a vender seus investimentos toda vez que passa o cartão na maquininha, neobancos modernos oferecem crédito rotativo lastreado em criptoativos via monitoramento contínuo de LTV (Loan-to-Value):
- Cálculo Dinâmico de Poder de Compra: Carteiras elegíveis em BTC, ETH e USDC compõem margem de crédito em tempo real (ex.: LTV inicial de 50%) convertida instantaneamente em limite no Card Management System do banco.
- Autorização ISO 8583 sem Venda Prévia: A compra em estabelecimentos globais debita a fatura do cartão normalmente em moeda fiduciária enquanto a fração colateral fica em lock até o vencimento.
- Liquidação por Fatura ou Rendimento DeFi: No fechamento mensal, o correntista paga via saldo da conta corrente (Pix/débito automático) preservando integralmente seu portfólio cripto e eventuais valorizações.
4. Custódia MPC Multi-Tier, Compliance Unificado e Prevenção a Bloqueios
Neobancos já mantêm trilhas rigorosas de onboarding KYC e monitoramento PLD. A camada CaaS reaproveita o cadastro aprovado do banco digital e acrescenta vigilância especializada on-chain:
- Onboarding Zero Fricção (KYC Federado via JWT): Clientes já verificados no app habilitam a conta cripto com assinatura de termo digital em 1 clique — sem refazer selfie nem envio de documentos.
- Triagem Combinada KYT + PLD Bancário: Qualquer depósito externo suspeito fica retido na borda blockchain antes de contaminar saldos convertíveis em Pix ou cartão do banco.
5. Estratégia de Monetização para Fintechs e Bancos Digitais
Além do spread sobre ordens de compra e venda, a arquitetura desbloqueia novas linhas de receita recorrente sem necessidade de captar depósitos onerosos:
- Receita Cambial Global & Remessas Internacionais: Envio e recebimento cross-border via stablecoins conectados a SWIFT e MB WAY reduzindo drasticamente custos de correspondentes bancários.
- Staking & Treasury Yield Segregado: Programas de rendimento institucional sobre USDC e ativos Proof-of-Stake com divisão transparente de performance fee entre cliente e neobanco.
6. Especificação Técnica: Ponte Core Banking -> Motor CaaS Sidecar
Contrato de Ordem Bancária Integrada e Liquidação em Cofre Segregado (JSON)
Chamada executada pelo Core Banking após reservar o saldo em conta corrente (Two-Phase Hold) no aplicativo:
{
  "bankOrderId": "bnk_ord_551290a8",
  "idempotencyKey": "5f9b8c71-2a3d-4e9b-910c-8820a149e010",
  "customerRef": { "bankAccountId": "chk_90124", "kycLevel": "TIER_3_VERIFIED" },
  "fiatHold": { "currency": "BRL", "principalCents": 1000000, "bankSpreadCents": 12000 },
  "cryptoExecution": {
    "targetAsset": "BTC",
    "quoteId": "qt_otc_771920",
    "creditWalletType": "COLLATERAL_CARD_VAULT"
  },
  "settlementPartner": "regulated_vasp_custody_br"
}- fiatHold.bankSpreadCents: Separa atomicamente a receita de intermediação do neobanco do principal enviado à liquidação cambial.
- creditWalletType: Permite destinar ativos diretamente para cofre de liquidez, custódia passiva ou garantia de limite do cartão cripto.
- kycLevel: Garante que apenas contas plenamente verificadas no Core acessem funções avançadas como saques on-chain.
7. Motor de Margem LTV em Tempo Real para Proteção de Crédito
Em mercados voláteis, a proteção do balanço do emissor depende de liquidação parcial determinística e ágil. O motor avalia preços agregados em Oráculos/Venues a cada segundo sem depender de execuções lentas em blockchain durante picos de volatilidade.
Controle de Risco de Colateral (LTV Engine) no Cartão Cripto Bancário
| Faixa de LTV Atual | Estado da Conta Colateral | Ação Automatizada do Motor |
|---|---|---|
| LTV ≤ 55% | Saudável (Normal) | Limite completo liberado no autorizador ISO 8583 do cartão |
| 55% < LTV ≤ 72% | Alerta Preventivo (Margin Notice) | Notificação push in-app sugerindo reforço via Pix ou depósito cripto |
| 72% < LTV < 82% | Margem Restrita | Congelamento preventivo de novas compras mantendo uso para quitação |
| LTV ≥ 82% | Liquidação Parcial Automatizada | Execução fracionada em RFQ protegendo o saldo remanescente do cliente |
8. Conformidade Contábil, Segregação de Ativos e Auditoria Independente
A separação rigorosa entre conta garantidora bancária, conta transitória de câmbio e cofres MPC segregados por cliente atende às normas da Lei 14.478/2022 e orientações contábeis internacionais evitando exposição fiduciária indevida ao balanço do banco parceiro.
9. Checklist SRE & Integração para Neobancos antes do Lançamento
Valide todos os fluxos de ponta a ponta entre seu Core Bancário e a camada CaaS:
[OK]Rollback Atômico Fiat -> CaaS: Simular falha de cotação expirada garantindo liberação imediata do hold na conta corrente do cliente.[OK]Sincronia de Limites ISO 8583: Testar atualização em tempo real do limite disponível do cartão após variação de colateral.[OK]Simulação de Margin Call no Sandbox: Validar disparos push e liquidação parcial automatizada em queda sintética de preço de 25%.[OK]Segregação Contábil de Spread: Auditar contabilização diária das comissões líquidas do neobanco em partidas dobradas.[OK]Fallback de Nós WebSocket de Preço: Confirmar failover entre provedores de cotação sem congelar emissão de ordens no app.
10. Perguntas Frequentes sobre CaaS para Neobancos e Fintechs (FAQ)
O neobanco precisa reescrever o Core Banking atual para oferecer criptoativos?
Não. O módulo CaaS conecta-se via camada Sidecar orientada a eventos consumindo uma conta transitória padrão do Core existente, sem alterar sua base bancária principal.
As criptomoedas dos clientes ficam no balanço patrimonial do banco?
Não. Os ativos residem em cofres MPC segregados operados por parceiro regulado homologado, mantendo isolamento patrimonial claro e auditável.
Como o cartão de crédito com cripto funciona sem gerar venda tributável a cada café?
Os criptoativos permanecem custodiados como garantia (colateral com LTV controlado). A compra passa normalmente na rede Visa/Mastercard e o usuário paga a fatura mensal em moeda local via Pix ou saldo em conta.
Qual receita adicional um neobanco gera com a camada CaaS?
O banco define livremente seu spread por operação de compra/venda, taxas de remessa global, interchange nos cartões cripto e taxa de administração sobre programas de rendimento.
Os clientes precisam refazer todo o processo de KYC dentro do app?
Não. Utilizamos federação segura de KYC (JWT/mTLS): como o cliente já possui identidade validada pelo neobanco, a ativação ocorre com aceite digital instantâneo.
Como funciona a proteção caso o preço do Bitcoin caia abruptamente?
Nosso motor LTV monitora margem em tempo real, envia alertas prévios de reforço ao usuário e, se necessário, executa apenas liquidação parcial automática para quitar a fatura sem comprometer a solvência do emissor.
Estruture ou escale esta arquitetura na sua operação
Converse diretamente com os arquitetos de sistemas da Better2Better para avaliar capacidade de escala, requisitos de segurança, integrações e cronograma de implantação para o seu negócio.