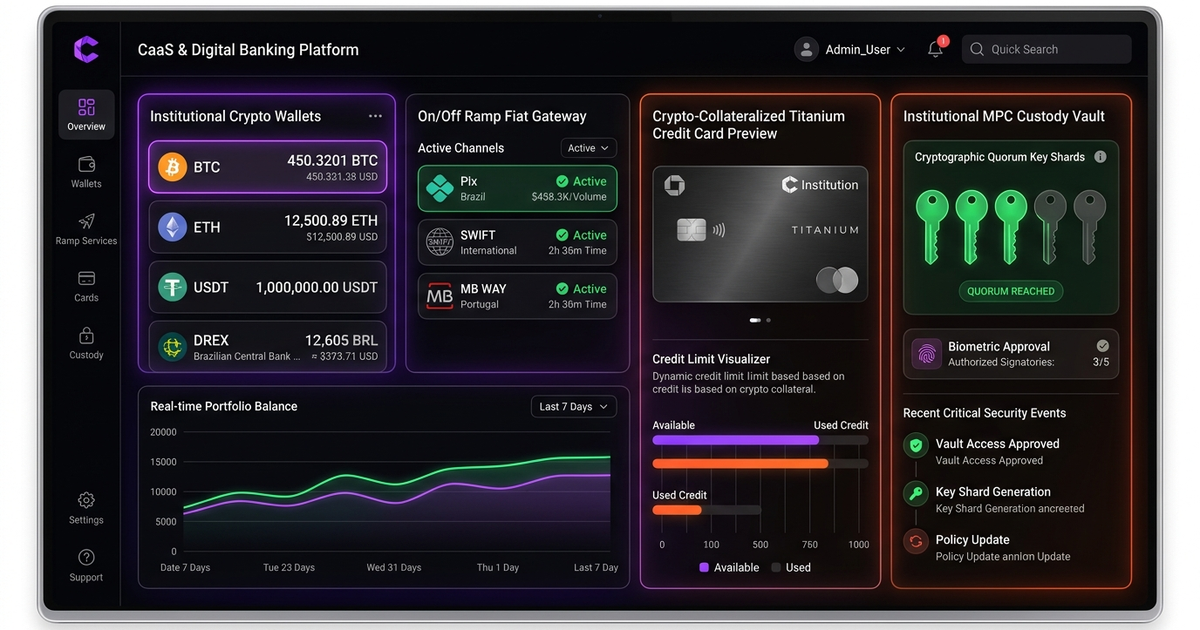
Bancos digitales y fintechs enfrentan un desafío clave: sus clientes demandan compraventa de criptoactivos, rendimiento en stablecoins y tarjetas respaldadas por activos digitales dentro de la misma app, pero modificar el Core Bancario tradicional para gestionar blockchains pone en riesgo auditorías contables y patrimonio. Una arquitectura CaaS Desacoplada para Neobancos integra liquidez regulada y crédito colateralizado sin comprometer el núcleo financiero del banco.
Integre CaaS Institucional en su Neobanco con Better2Better
Incorpore compraventa cripto white-label, bóveda MPC segregada sin riesgo en balance, liquidación por socio regulado y tarjeta de crédito con cripto como límite directamente en la app de su banco digital.
1. El Dilema de Integración: Core Bancario Fiduciario vs. Registros Distribuidos
El Core Bancario opera en partida doble determinística y finalización en bancos centrales, mientras las redes blockchain confirman por consenso probabilístico y requieren gestión asimétrica de llaves. Aislar la operatoria digital mediante un Sidecar CaaS orientado a eventos permite al banco utilizar una única cuenta puente contable manteniendo cero complejidad criptográfica dentro del Core.
Comparativa Arquitectónica: Modificación en Core vs. Orquestación CaaS Segregada
| Requisito Bancario | Intervención Directa en Core | Sidecar CaaS Better2Better |
|---|---|---|
| Exposición en Balance | Mezcla pasivos cripto volátiles en la contabilidad bancaria | Custodia MPC segregada en socio VASP regulado fuera del balance |
| Fluidez de App Móvil | Consultas lentas a nodos blockchain congelan la app | APIs en caché < 30 ms sincronizadas al extracto unificado |
| Liquidación Compraventa | Conciliación diferida D+1 expuesta a desfases | Retención atómica en cuenta vista vinculada a RFQ instantáneo |
| Tarjeta con Límite Cripto | Obliga a reescribir el switch ISO 8583 del emisor | Motor LTV en tiempo real inyectando límites al CMS vía API |
2. Flujo Atómico de Compraventa con Spread Programable
La coordinación en dos fases blinda a la institución contra variaciones de mercado entre clic y liquidación:
- Cotización Bloqueada + Margen del Banco: El neobanco parametriza su spread comercial (ej. 0,8% minorista o 0,25% banca privada) sobre la fuente OTC firme.
- Retención Atómica en Cuenta Vista: Al validar biometría, el Core traslada el importe fiduciario hacia la cuenta transitoria de liquidación.
- Abono en Bóveda MPC Segregada: En milisegundos, el motor CaaS acredita el criptoactivo en la cartera segregada del usuario y contabiliza la comisión neta del neobanco.
3. Tarjeta de Crédito Cripto: Colateral Dinámico sin Liquidación Anticipada
En lugar de vender inversiones con impacto fiscal en cada compra cotidiana, el control continuo de LTV (Loan-to-Value) habilita crédito rotativo respaldado:
- Capacidad Crediticia Dinámica: Saldos en BTC, ETH o USDC generan límite de compras en tiempo real (ej. 50% LTV) proyectado directo al gestor de tarjetas.
- Autorización ISO 8583 Global: Los consumos Visa/Mastercard se procesan normalmente en divisa local mientras el colateral permanece resguardado en custodia.
- Pago Flexible de Resumen Mensual: El usuario abona la factura desde su saldo bancario conservando íntegramente sus activos digitales y rendimiento.
4. KYC Federado Sin Fricción y Vigilancia Combinada KYT + PLD
Mediante tokens firmados (JWT/mTLS), clientes ya verificados en el banco digital activan su módulo cripto en un clic, mientras filtros KYT on-chain retienen depósitos sospechosos antes de impactar saldos convertibles.
5. Nuevas Fuentes de Ingresos: Spread, Remesas Globales e Interchange
El neobanco monetiza márgenes de compraventa, corredores de pago internacional SWIFT/Pix/MB WAY vía stablecoins, tasas de intercambio en tarjetas y participación sobre rendimientos institucionales sin consumir capital regulatorio adicional.
6. Especificación Técnica: Puente Core Banking -> Sidecar CaaS (JSON)
Contrato de Ejecución Bancaria y Abono en Bóveda Segregada (JSON)
Invocado por el orquestador del Core Banking tras ejecutar la reserva atómica en cuenta del usuario:
{
  "bankOrderId": "bnk_ord_551290a8",
  "idempotencyKey": "5f9b8c71-2a3d-4e9b-910c-8820a149e010",
  "customerRef": { "bankAccountId": "chk_90124", "kycLevel": "TIER_3_VERIFIED" },
  "fiatHold": { "currency": "USD", "principalCents": 1000000, "bankSpreadCents": 12000 },
  "cryptoExecution": {
    "targetAsset": "BTC",
    "quoteId": "qt_otc_771920",
    "creditWalletType": "COLLATERAL_CARD_VAULT"
  },
  "settlementPartner": "regulated_vasp_custody_global"
}- bankSpreadCents: Segrega atómicamente la comisión del banco digital respecto al principal enviado a liquidación.
- creditWalletType: Permite destinar el activo hacia bóveda líquida o garantía activa de tarjeta de crédito.
- kycLevel: Garantiza acceso exclusivo a perfiles plenamente verificados por el banco.
7. Control Continuo de Margen LTV y Cero Morosidad
Oráculos de precios agregados evalúan márgenes cada segundo permitiendo liquidaciones parciales determinísticas ante caídas bruscas sin depender de tiempos lentos de confirmación en cadena.
Estados Dinámicos de Margen LTV en Tarjeta Cripto
| Rango LTV Actual | Estado de Garantía | Acción Automática del Motor |
|---|---|---|
| LTV ≤ 55% | Saludable | Línea de crédito completa activa en switch ISO 8583 |
| 55% < LTV ≤ 72% | Alerta Preventiva | Notificación push sugiriendo aporte adicional o abono parcial |
| 72% < LTV < 82% | Margen Restringido | Pausa nuevas compras conservando canales abiertos de pago |
| LTV ≥ 82% | Liquidación Parcial Controlada | Ejecución fraccionada vía RFQ resguardando capital remanente y solvencia |
8. Aislamiento Contable, Custodia Regulada y Auditoría Externa
La separación estricta entre cuentas concentradoras bancarias, cuentas transitorias cambiarias y bóvedas MPC segregadas respalda inspecciones contables e impositivas sin exposición no cubierta.
9. Checklist SRE Previo al Despliegue CaaS en Neobancos
Valide todos los controles antes de abrir el módulo a toda la base de clientes:
[OK]Liberación Atómica ante Quote Expirado: Confirmar restitución inmediata del saldo retenido si la cotización vence antes de liquidar.[OK]Sincronización ISO 8583 de Límites: Verificar actualización instantánea de límite de tarjeta tras ingresos o pagos de resumen.[OK]Simulación de Margin Call en Sandbox: Ensayar caída sintética de mercado del 25% validando notificaciones y cierre fraccionado.[OK]Separación Contable de Comisiones: Auditar contabilización automática T+0 de ingresos por spread en partida doble.[OK]Resiliencia de Feeds de Cotización: Confirmar failover automático entre múltiples fuentes de precios en tiempo real.
10. Preguntas Frecuentes sobre CaaS para Neobancos y Fintechs (FAQ)
¿Debemos reescribir nuestro Core Bancario actual para lanzar cripto?
No. El Sidecar CaaS se conecta por APIs REST/WebSocket operando mediante una cuenta puente estándar sin tocar el núcleo transaccional del banco.
¿Los criptoactivos impactan el balance patrimonial del banco?
No. Permanecen fuera del balance dentro de bóvedas MPC segregadas administradas por el socio regulado.
¿Cómo evita la tarjeta cripto vender activos en cada consumo diario?
El portafolio actúa como colateral LTV dinámico de una línea de crédito Visa/Mastercard; el cliente abona su resumen mensual en divisa local manteniendo su posición.
¿Qué ingresos genera el módulo CaaS para el neobanco?
Comisiones parametrizables por spread de compraventa, envíos globales vía stablecoins, interchange de tarjetas y participación en rendimientos institucionales.
¿Los usuarios deben repetir el proceso KYC?
No. La identidad validada por el banco se federa de forma segura mediante tokens firmados activando la cuenta en segundos.
¿Cómo protege el sistema ante caídas abruptas del mercado cripto?
El motor LTV supervisa márgenes en tiempo real, alerta oportunamente al cliente y ejecuta liquidación parcial fraccionada si excede el umbral crítico.
Estructure o escale esta arquitectura en su operación
Hable directamente con los arquitectos de sistemas de Better2Better para evaluar capacidad de escala, requisitos de seguridad, integraciones y cronograma de implantación para su negocio.